Thanh toán The Privé có nhiều nhịp để người mua cân đối kế hoạch sở hữu tổ ấm với dòng tiền gia đình. Điểm đáng so không chỉ là mức chiết khấu, mà còn là số tiền cần chuẩn bị lúc ký hợp đồng, trong quá trình triển khai và tại thông báo bàn giao. Đọc đủ các mốc sẽ giúp anh/chị chọn một lộ trình chủ động và phù hợp hơn.
Trong bài viết này
Thanh toán The Privé: so trên cùng căn hộ và cơ sở giá
Các phương án dưới đây thuộc khung chương trình 08/09–08/11/2026, với phạm vi tháp 5–8 hoặc 9–11 theo từng nhánh. Lịch áp dụng cho căn được chọn sẽ thể hiện trong hợp đồng mua bán và phụ lục thanh toán. HĐMB là hợp đồng mua bán; lũy kế là tổng tỷ lệ đã thanh toán đến một mốc.
Cần tách hai cơ sở: P là giá trị dùng để tính tỷ lệ các đợt trong phụ lục; G là giá bán chưa thuế giá trị gia tăng (VAT) và kinh phí bảo trì dùng để tính chiết khấu. Giá trị hợp đồng tổng thể, cơ sở chiết khấu và cơ sở ngân hàng cho vay có thể khác nhau, nên không dùng thay thế cho nhau khi tính tiền.
| Phương án công bố | Nhóm tháp | Lũy kế trước thông báo bàn giao | Chiết khấu phương án công bố |
|---|---|---|---|
| Theo thời gian | 5–8 | 50% | 5% |
| Theo thời gian: 1% mỗi đợt tháng | 9–11 | 41% | Lên đến 4% |
| Theo thời gian: 2% rồi 3% | 9–11 | 70% | Lên đến 6% |
| Thanh toán nhanh | 5–8 | 70% | 10% |
| Thanh toán nhanh | 9–11 | 70% | 12% |
| Có vốn vay | 5–11 theo nhánh áp dụng | 70% gồm vốn vay đã giải ngân | Theo hồ sơ khoản vay và chính sách áp dụng |
| Đặc biệt 24/71/5 | 5–11 theo điều kiện chương trình | 24% | 2,4% |
Mức chiết khấu tính trên G và theo điều kiện tương ứng; bảng không cộng các phương án thay thế thành một tổng ưu đãi. Với cùng mã căn, anh/chị nên yêu cầu bảng giá thể hiện giá trước giảm, từng khoản được áp dụng và số tiền còn phải thanh toán theo từng mốc.
Phương án theo thời gian tháp 5–8
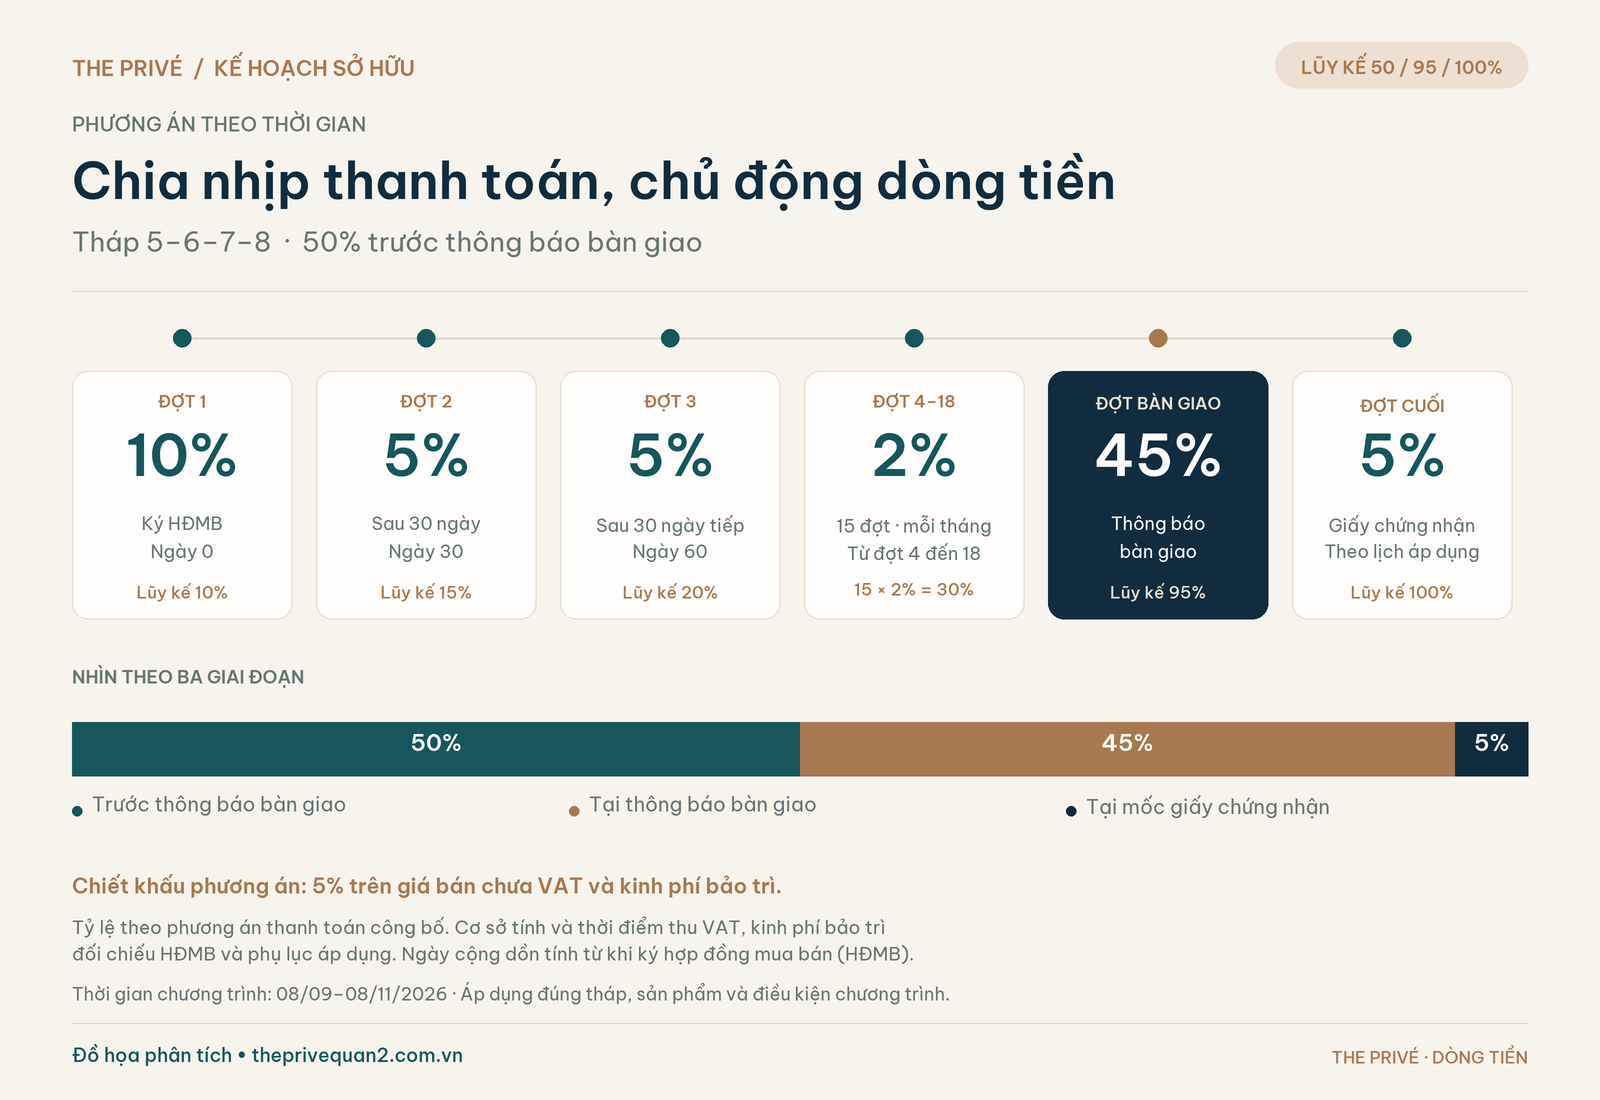
Nhánh theo thời gian tháp 5–8 bắt đầu với 10% khi ký HĐMB, tiếp theo hai đợt 5% sau mỗi khoảng 30 ngày. Từ đợt 4 đến đợt 18 là 15 đợt hằng tháng, mỗi đợt 2%, tổng cộng 30%. Lũy kế trước thông báo bàn giao đạt 50%; tại thông báo bàn giao đóng thêm 45%, và 5% còn lại tại mốc giấy chứng nhận theo lịch áp dụng.
| Mốc | Tỷ lệ đợt | Lũy kế | Minh họa nếu P = 1 tỷ đồng |
|---|---|---|---|
| Ký HĐMB | 10% | 10% | 100 triệu đồng |
| Đợt 2, sau 30 ngày | 5% | 15% | 50 triệu đồng |
| Đợt 3, sau 30 ngày tiếp | 5% | 20% | 50 triệu đồng |
| Đợt 4–18, mỗi tháng | 2%/đợt × 15 | Từ 22% đến 50% | 20 triệu đồng mỗi đợt; tổng 300 triệu đồng |
| Thông báo bàn giao | 45% | 95% | 450 triệu đồng |
| Mốc giấy chứng nhận | 5% | 100% | 50 triệu đồng |
P = 1 tỷ đồng chỉ là đơn vị quy đổi minh họa, không phải giá căn hộ. Khi có phụ lục của mã căn thực, thay P bằng đúng giá trị được quy định. Các đợt tháng cần theo lịch ngày đến hạn trong phụ lục; không quy đổi mọi tháng thành đúng 30 ngày. Phần VAT và kinh phí bảo trì cần được đối chiếu cùng cơ sở và thời điểm thu, tránh cộng lặp vào giá đã bao gồm.
Điểm đáng chú ý của lịch này là nhịp 2% đều theo tháng đi cùng một khoản 45% tại thông báo bàn giao. Gia đình có thể dùng giai đoạn tích lũy để chuẩn bị cho mốc lớn cuối lịch, thay vì chỉ nhìn số tiền của từng tháng riêng lẻ.
Hai nhịp thanh toán theo thời gian của tháp 9–11
Với tháp 9–11, hai nhánh theo thời gian có cấu trúc khác nhau. Cả hai cùng khởi đầu bằng 10% + 5% + 5%, nhưng nhịp các đợt tiếp và khoản tại thông báo bàn giao khác nhau; chọn nhánh nào cần gắn với kế hoạch vốn của gia đình.
| Nội dung | Nhánh 1% | Nhánh 2% rồi 3% |
|---|---|---|
| Ba đợt đầu | 10% + 5% + 5% = 20% | 10% + 5% + 5% = 20% |
| Các đợt theo thời gian tiếp theo | 21 đợt hằng tháng × 1% = 21% | 13 đợt × 2% + 8 đợt × 3% = 50% |
| Lũy kế trước thông báo bàn giao | 41% | 70% |
| Tại thông báo bàn giao | 54% | 25% |
| Mốc giấy chứng nhận | 5% | 5% |
| Tổng lịch | 100% | 100% |
Nhánh 1% dành phần vốn lớn hơn cho mốc thông báo bàn giao; nhánh 2% rồi 3% đưa nhiều vốn vào quá trình thanh toán trước đó. Vì vậy, mức đóng tháng thấp hơn không tự đồng nghĩa tổng vốn cần chuẩn bị thấp hơn. Điều nên so là thời điểm gia đình có thể huy động khoản tiền lớn và mức dự phòng muốn giữ lại.
Thanh toán nhanh và vốn vay phục vụ hai ưu tiên khác nhau
Thanh toán nhanh: đổi nhịp vốn lấy lợi ích về giá
Phương án nhanh có cấu trúc 10% khi ký, 60% sau 30 ngày, 25% tại thông báo bàn giao và 5% tại mốc giấy chứng nhận. Như vậy, lũy kế cần chuẩn bị sau 30 ngày ký là 70%. Mức chiết khấu phương án được công bố 10% cho tháp 5–8 và 12% cho tháp 9–11, trên cơ sở giá và điều kiện tương ứng.
Để so giá trị, nếu cùng có cơ sở chiết khấu G = 1 tỷ đồng thì chênh 5 điểm phần trăm tương ứng 50 triệu đồng. Đây là phép quy đổi minh họa, chưa phải báo giá hay mức tiết kiệm ròng của một giao dịch. Gia đình cần đặt lợi ích đó cạnh thời gian huy động tiền, chi phí vốn và khoản dự phòng muốn giữ cho sinh hoạt.
Có vốn vay: tách tiền tự có và tiền ngân hàng
Trong sơ đồ có vốn vay, tổng thanh toán vẫn là 100%: người mua đóng 10% khi ký; ngân hàng giải ngân 60% ở đợt sau 30 ngày; tại thông báo bàn giao, 25% gồm 20% vốn người mua và 5% vốn ngân hàng; 5% ở mốc giấy chứng nhận thuộc phần ngân hàng. Tổng cơ cấu là 30% vốn người mua và 70% vốn vay theo phương án công bố, với hạn mức thực tế theo xét duyệt.
Vốn vay tạo thêm cách bố trí dòng tiền, đồng thời cần một lịch trả nợ riêng. Anh/chị nên yêu cầu bảng giải ngân, phạm vi hỗ trợ lãi và kế hoạch gốc – lãi sau hỗ trợ của ngân hàng, để so cùng phương án vốn tự có trên một lịch rõ ràng.
Phương án đặc biệt 24/71/5 được tổ chức ra sao?
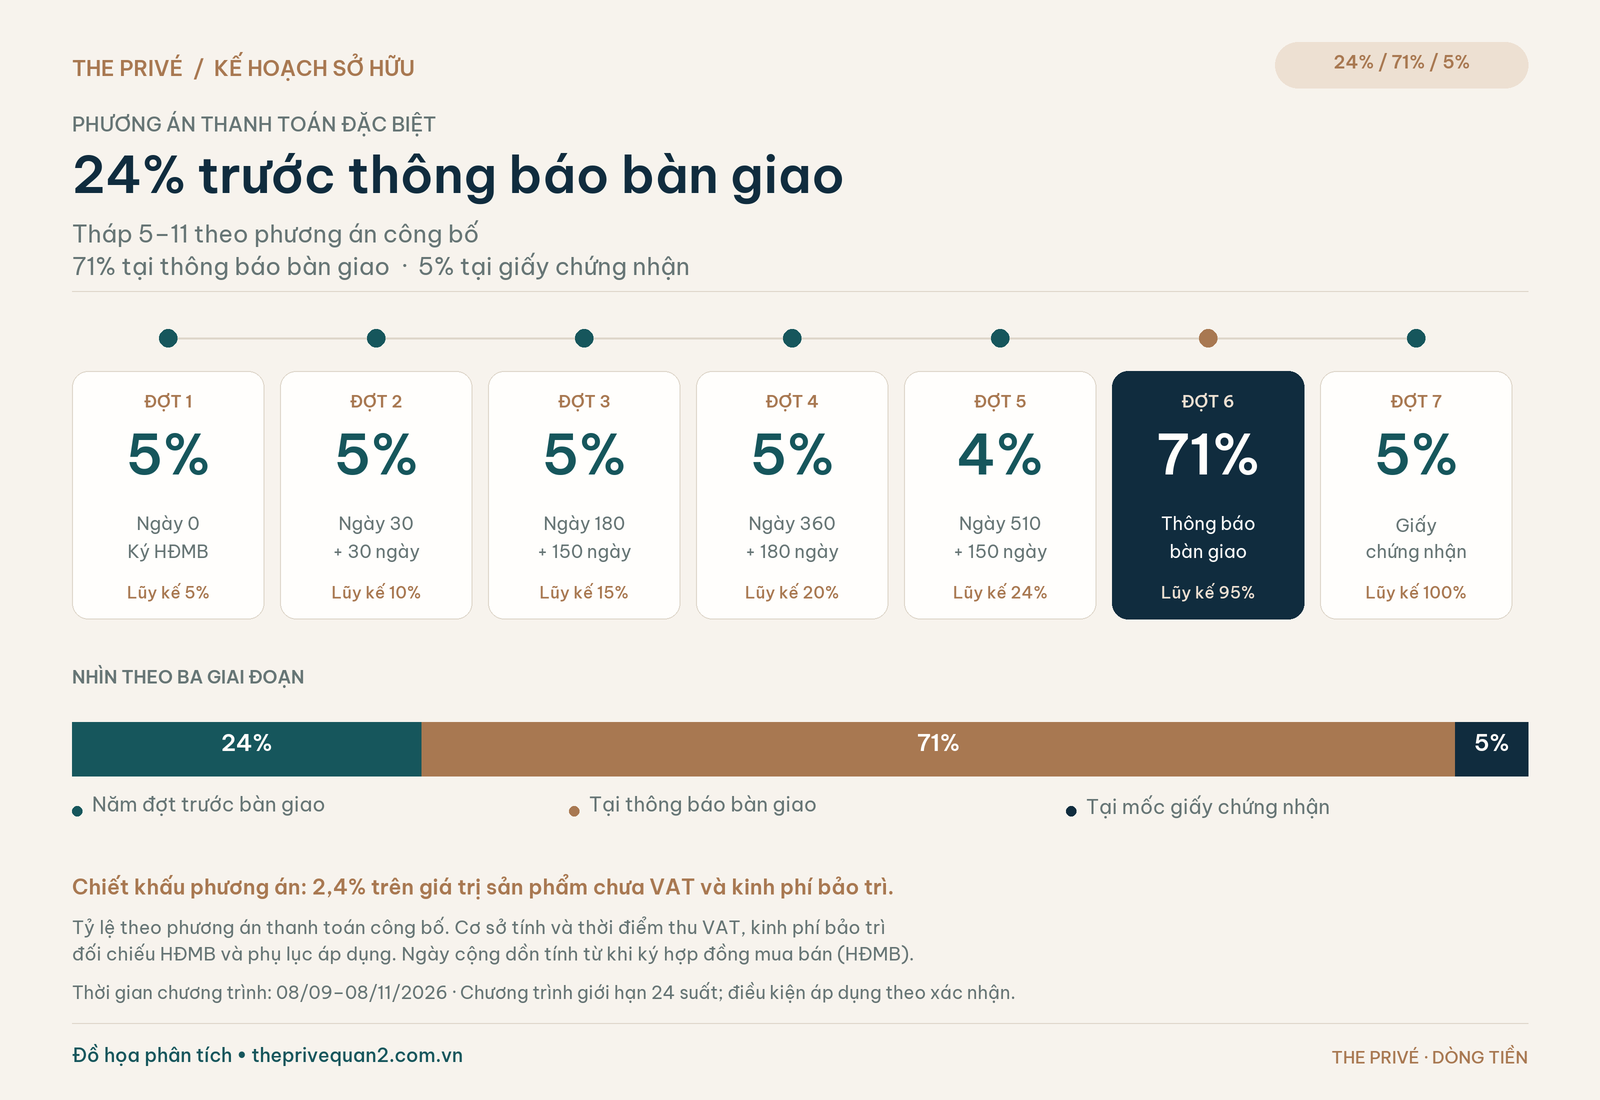
Phương án đặc biệt chia năm đợt đầu thành 5% + 5% + 5% + 5% + 4% = 24%. Các mốc cộng dồn từ ngày ký HĐMB lần lượt là ngày 0, 30, 180, 360 và 510. Tiếp theo là 71% tại thông báo bàn giao và 5% tại mốc giấy chứng nhận, tổng cộng 100%.
Cấu trúc 24/71/5 tạo khoảng chuẩn bị vốn ở giai đoạn đầu và một khoản tập trung lớn tại thông báo bàn giao. Chương trình được công bố giới hạn 24 suất trong khung thời gian áp dụng; sản phẩm và suất đủ điều kiện cần được xác nhận khi nhận bảng phương án. Con số 24% mô tả lũy kế năm đợt đầu, không phải toàn bộ chi phí sở hữu.
Chọn lịch thanh toán theo kế hoạch của gia đình
| Kế hoạch gia đình | Ưu tiên khi đối chiếu | Việc cần chuẩn bị |
|---|---|---|
| Có sẵn phần lớn vốn | So lợi ích về giá với nhu cầu giữ thanh khoản | Bảng tiền thực trả cho cùng căn, khoản dự phòng và thời gian huy động |
| Tích lũy đều hằng tháng | Chọn nhịp đợt phù hợp thu nhập, nhìn cả mốc cuối lịch | Lịch thu – chi và nguồn vốn cho đợt thông báo bàn giao |
| Dự kiến bổ sung vốn từ tài sản khác | Đồng bộ thời điểm có tiền với từng mốc thanh toán | Phương án dự phòng nếu thời điểm thu tiền thay đổi |
| Kết hợp vốn vay | Tách vốn tự có, giải ngân và trả nợ | Phê duyệt ngân hàng và lịch gốc – lãi theo hồ sơ thực |
Trước khi chọn, hãy đặt mặt bằng căn hộ, tiêu chuẩn hoàn thiện và lịch vốn lên cùng một bảng. Phần bàn giao tháp 5–8 giúp hình dung các hạng mục gia đình muốn chuẩn bị thêm sau khi nhận căn.
Xem thông tin giá bán và thanh toán The Privé. Anh/chị có thể trao đổi qua 0903.003.706 với loại căn, khoảng vốn sẵn có và nhịp thanh toán mong muốn để nhận bảng đối chiếu phù hợp. Chọn được nhịp vốn đúng sẽ giúp hành trình chuẩn bị tổ ấm rõ ràng và chủ động hơn.
Pingback: Vay mua The Privé: dòng tiền và 3 kịch bản trả nợ
Pingback: Ngân sách The Privé: từ hợp đồng đến ngày dọn về
Pingback: Pháp lý The Privé: hồ sơ, điều kiện bán và căn hộ